
Cómo hacer crecer tu CTS en Perú y proteger tu capital este 2026
Cada año, miles de peruanos reciben su CTS (Compensación por Tiempo de Servicios) y cometen el mismo error: dejarla quieta en una cuenta que apenas vence a la inflación.
¿Qué está pasando en el Perú este 2026?
En este artículo te explicamos qué hacer con tu CTS en 2026, cuáles son las alternativas más seguras y rentables, y cómo proteger tu dinero de malas decisiones.
El 2026 llega con varios factores clave que impactan directamente en tus ahorros:
- • Inflación aún presente, aunque más controlada
- • Tasas bancarias que no compensan la pérdida de valor del dinero
- • Mayor interés por inversiones privadas respaldadas con activos reales
- • Inversionistas más informados y exigentes
Conclusión clara: dejar la CTS solo en el banco ya no es suficiente.
¿Cuánto rinde tu CTS si la dejas en el banco?
En promedio, las cuentas CTS en Perú ofrecen entre 3% y 6% anual (dependiendo del banco y monto).El problema:
- • La inflación reduce ese rendimiento real
- • El dinero no trabaja para ti
- • Tu poder adquisitivo se estanca
Errores comunes al usar la CTS
Antes de ver cómo hacerla crecer, evita estos errores frecuentes:- • Gastarla en consumo inmediato
- • Invertir sin entender el riesgo
- • Confiar en promesas de rentabilidad garantizada
- • Entregar dinero a terceros sin respaldo legal
Estrategias inteligentes para hacer crecer tu CTS en 2026
1. Mantener una parte como fondo de seguridad
Siempre es recomendable:
- • Dejar una fracción líquida
- • Cubrir emergencias laborales
- • No invertir el 100% si no tienes otros ahorros
2. Buscar alternativas con respaldo real
En 2026, los inversionistas están migrando hacia opciones que ofrecen:
- • Respaldo hipotecario
- • Rentabilidad superior al sistema bancario
- • Plazos claros
- • Información transparente
3. Invertir tu CTS sin entregar tu dinero a terceros
No todas las oportunidades de inversión manejan tu dinero
Existen modelos donde:
- • Tú decides si participas
- • Evalúas el proyecto
- • El capital está respaldado por una garantía hipotecaria
- • No se captan ahorros del público
- • No son entidades financieras
¿Cómo proteger tu capital al invertir tu CTS?
Antes de mover tu CTS, verifica siempre:
- • Que exista un activo real como respaldo
- • Que no se prometa rentabilidad “segura” o exagerada
- • Que no sea una captadora de dinero
- • Que el inversionista mantenga control de su decisión
Ejemplo práctico: hacer trabajar tu CTS en 2026
Imagina una CTS de S/ 30,000:
- • En una cuenta tradicional: crecimiento limitado
- • En una alternativa estructurada con respaldo real:
- • Mejor rendimiento
- • Riesgo controlado
- • Horizonte claro
Conclusión: tu CTS puede crecer sin ponerla en riesgo
En 2026, el inversionista inteligente no busca “el mayor retorno”, sino:
- • Rentabilidad + seguridad + control
- • Un fondo dormido
- • El inicio de una estrategia financiera sólida
La mejor inversión no es la que promete más, sino la que protege tu capital mientras lo hace crecer.
La diferencia entre una cuenta CTS tradicional y una inversión con garantía hipotecaria no es solo el porcentaje de rentabilidad, es la filosofía completa. En el banco, tu dinero está "seguro" pero estancado, perdiendo valor real frente a la inflación. En una inversión estructurada con respaldo inmobiliario, tu capital trabaja activamente para ti, generando retornos significativamente superiores mientras está protegido por un activo tangible que puedes verificar. Imagina tener S/ 30,000 en tu CTS. En 5 años al 5% bancario, habrás ganado aproximadamente S/ 7,500. Con una alternativa de inversión privada al 20% anual respaldada por garantía hipotecaria, ese mismo capital podría generar S/ 30,000 o más en el mismo período. La diferencia es de más de S/ 22,000 - casi el valor de tu CTS inicial. Pero más allá de los números, lo importante es el respaldo: cada sol invertido está protegido por un inmueble cuyo valor supera ampliamente el monto del préstamo. No es especulación, es inversión con fundamento real.
"En 2026, el inversionista exitoso no pregunta '¿cuánto puedo ganar?', sino '¿cómo está protegido mi capital mientras genera retornos?'. La respuesta está en activos reales, no en promesas."
Tu CTS es más que un fondo de emergencia laboral. Es capital que puede trabajar para ti, generando ingresos pasivos y construyendo patrimonio a largo plazo. La clave está en tomar decisiones informadas, basadas en respaldo real y transparencia total. No se trata de asumir riesgos innecesarios ni de creer en promesas mágicas. Se trata de entender que existen alternativas legales, estructuradas y respaldadas por activos tangibles que ofrecen rentabilidades muy superiores a las cuentas bancarias tradicionales. El 2026 es el momento de dejar de conformarte con lo mínimo y empezar a construir una estrategia financiera que realmente haga crecer tu patrimonio.
¡Siguiente Paso!
¿Quieres descubrir cómo hacer crecer tu CTS con inversiones respaldadas por garantías hipotecarias reales? Visita Rentabilízate.pe, completa nuestro formulario y recibe asesoría personalizada sobre oportunidades de inversión disponibles. Sin compromisos, con total transparencia.
Equipo Rentabilízate
Expertos en Inversiones
También te podría interesar
¿Qué Banco Me Paga Más por Mis Ahorros?
Descubre cuáles son los mejores bancos para ahorrar dinero y obtener los mejores retornos. Aprende a optimizar tus ahorros para obtener el mayor beneficio posible.
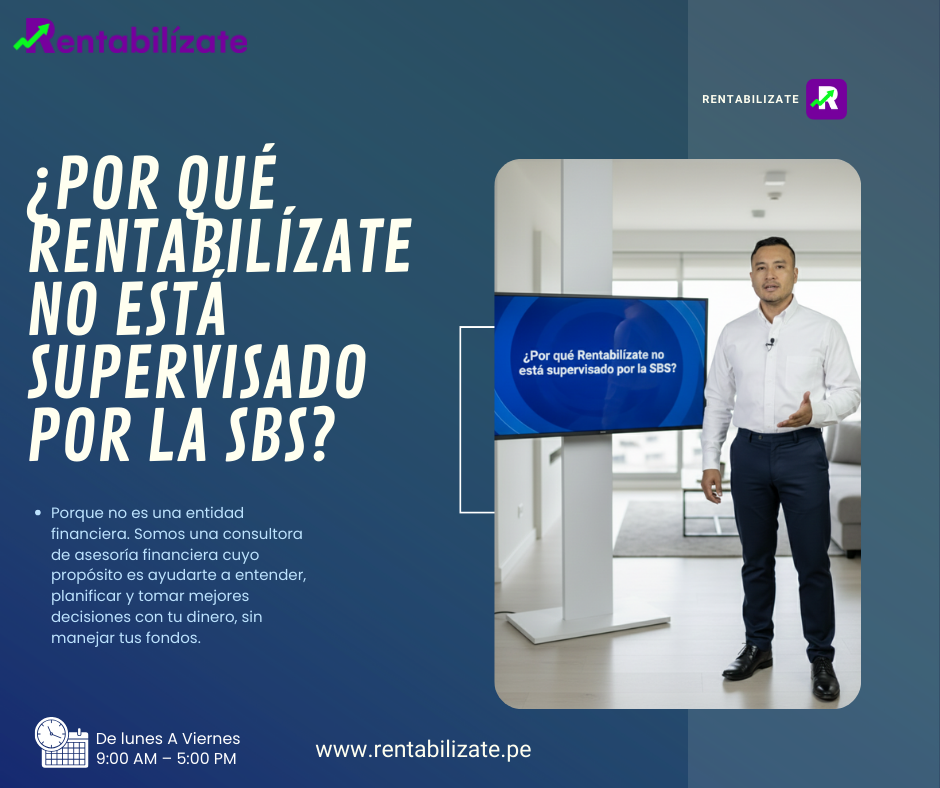
¿Por qué Rentabilízate no está supervisado por la SBS?
Una de las preguntas más frecuentes que recibimos en rentabilizate.pe es si contamos con supervisión de la Superintendencia de Banca, Seguros y AFP (SBS).
¿Cómo se benefician las personas que invierten en garantías hipotecarias?
Invertir en garantías hipotecarias es una alternativa utilizada desde hace muchos años por personas que buscan respaldo real, contratos claros y un mayor control sobre su inversión.